

คุณเป็นส่วนตัวแค่ไหน?
ผมอ่านโพสต์บน Reddit เกี่ยวกับคนหลอกลวงบริษัทประกันภัย โดย OP มั่นใจว่าตัวตนปลอดภัย บริษัทประกันไม่ระบุตัวตนได้ และคดีหมดอายุความรับผิดชอบแล้ว
สถานการณ์นี้แตกต่างไปสำหรับล้านคน บริษัทประกันเป็นธุรกิจแสวงหากำไร มีหนี้ต่อผู้ถือหุ้น หมายถึงการลดหนี้ต่อลูกค้า—คนอย่างเรา
ส่วนหนึ่งอาจเข้าใจและ憐憫บริษัทประกัน การclame หลอกลวงเพิ่มเบี้ยประกัน แต่บริษัทประกันใช้กลยุทธ์เจาะลึกลงไปเพื่อสืบสวนและยืนยันเคลม ลดเคลมหลอกลวงและร้ายแรง
พวกเขาไปไกลแค่ไหน? ไปไกลเกิน? และสำคัญที่สุด: ถูกกฎหมายไหม?
ยุคสารสนเทศ
ยุคสารสนเทศนำเสนอภูมิทัศน์ข้อมูลที่เปลี่ยนแปลงตลอดเวลา บริษัทประกันรู้ดีว่าร้อยล้านคนโพสต์และแชร์ข้อมูลส่วนตัวบนเว็บสาธารณะจำนวนมาก แม้ไม่นับโซเชียลมีเดีย เราก็ทิ้งร่องเท้าดิจิทัลที่ติดตามง่าย
ตัวแปรหลายอย่างพิจารณาเมื่อขอประกัน: อายุ, ที่อยู่, อาชีพ, ประวัติประกัน—รวมเคลมและยกเลิก, และประวัติเครดิต ลูกค้าประกันให้ข้อมูลอายุ วันเกิดเอง แต่พอขอใบเสนอราคา บริษัทจะล่าข้อมูลสาธารณะทุกประเภท
คำถามส่วนตัวละเอียด
ข้อมูลที่ต้องให้ ขึ้นกับประเภทประกัน Public Citizen กลุ่มสิทธิผู้บริโภค ได้รับ衝撃เมื่อหาประกันสุขภาพใหม่:
"ไม่ใช่ราคาทำให้ผมตกใจ—เราคุ้นเคยกับการเพิ่มเบี้ยประจำปี—แต่เป็นแบบสอบถามที่ได้รับจากผู้เสนอราคาหลายแห่ง พวกเขาอยากรู้มากกว่าจำนวนพนักงาน จำนวนผู้扶养 และอายุ พวกเขาต้องการประวัติการแพทย์รายละเอียดของทุกคนที่จะได้รับการคุ้มครอง"
เรื่องนี้ปี 2001 แตคำถามไม่เปลี่ยน บริษัทประกันสุขภาพอยากให้กรมธรรม์แข็งแกร่ง ไม่ต้องจ่ายเงิน แม้คุณแข็งแรง ก็โดนลงโทษเพราะคนอื่นไม่แข็งแรง
ความเสี่ยงทางพันธุกรรม (Genetic Predisposition)
รักษาเบี้ยประกันให้ต่ำเป็นกังวลหลักสหรัฐฯ การทดสอบพันธุกรรมตอนนี้ถูกและเข้าถึงง่าย บริษัทประกันบางแห่งสำรวจการทดสอบพันธุกรรมบังคับ กฎหมายระดับรัฐและกลางห้ามบริษัทประกันใช้การทดสอบพันธุกรรมเลือกปฏิบัติ:
"การเลือกปฏิบัติทางพันธุกรรม เกิดเมื่อนายจ้างหรือบริษัทประกันจัดการคนต่างกันเพราะมี 돌연변ียีนที่ก่อให้เกิดหรือเพิ่มความเสี่ยงโรคทางพันธุกรรม ความกังวลเรื่องการเลือกปฏิบัติเป็นที่พบได้บ่อยในคนพิจารณาทดสอบพันธุกรรม"
Genetic Information Non-Discrimination Act (GINA) จัดทำเพื่อเรื่องนี้ GINA 2 ส่วน: Title I คุ้มครองการเลือกปฏิบัติทางพันธุกรรมในประกันสุขภาพ Title II คุ้มครองในการจ้างงาน
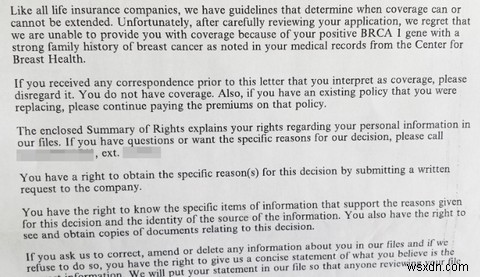
แต่ GINA ไม่คุ้มครองหมด ไม่ครอบคลุมกรมธรรม์ใหญ่อื่น: ประกันชีวิต, ความพิการ, ดูแลระยะยาว สิ่งนี้ทะลุผลร้ายแรง
เช่น การขอประกันชีวิตอาจถูกปฏิเสธถ้าผลทดสอบพันธุกรรมเปิดเผย 12% ประชากรทั่วไปเป็นมะเร็งเต้านม แตประมาณ 55-65% ผู้หญิงที่มี 돌연变异 BRCA 1 จะเป็นมะเร็งเต้านมภายในอายุ 70 ปี อุตสาหกรรมประกันชีวิตคิดอย่างเดียว: โมเดลธุรกิจจะพังถ้ารับล้านคนที่มีมะเร็งและโรคพันธุกรรม
ในรถยนต์ของคุณด้วย
คำถามละเอียดไม่จำกัดประกันสุขภาพ Usage-based Insurance (UBI) ถามคำถามชุดอื่น และขอติดตั้งอุปกรณ์ในรถ เบี้ยประกันขึ้นกับอายุ ที่อยู่ เพศ ประวัติขับขี่ รถ อาชีพ และสถานะเจ้าของบ้าน
UBI มีปัญหาต่าง: ผู้ขับขี่ยอมรับอุปกรณ์ติดตามในรถ นอกจากตัวแปรดูแล้ว ยังใช้ Telematics วัดเบี้ย: ระยะทาง ความเร็วเฉลี่ย พฤติกรรมเบรก เวลา ความเร่ง ตำแหน่ง
การติดตามจะหยุดที่ไหน? David Marrett 教授 เปรียบ UBI กับโซเชียลมีเดียในแง่การแชร์ข้อมูล:
"หลายคนดูสบายใจแชร์ตำแหน่งและข้อมูลส่วนตัวบนโซเชียลมีเดีย นี่ไม่ต่างอะไร บริษัทประกันหลายแห่งใช้โซเชียลมีเดียในการ Underwriting และสืบสวนเคลมโดยไม่ได้รับความยินยอม"
หมายความเรายอมให้ดูดข้อมูลจากทุกที่?! ยังไม่ได้คิดถึงประโยคสุดท้ายของคำพูดข้างบน จะมาดูต่อ
UBI อาจประหยัดเงินตลอดปี แต่ผมแนะนำสืบสวนบริษัทและนโยบายข้อมูลก่อนสมัคร
โซเชียลมีเดียที่ "รatting ตัวเอง" (Self-Snitching)
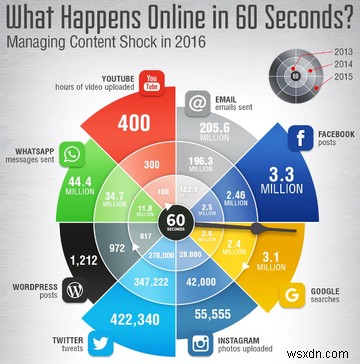
Facebook 1.7 พันล้านผู้ใช้ ปี 2015: ~3.3 ล้านโพสต์/นาที คนแชร์ข้อมุกทุกอย่าง บางครั้งไม่คิด โพสต์เกลียด Trump หรือ Clinton อยู่ออนไลน์ตลอดกาล สตรีมข้อมูลส่วนตัวไม่หลุดหนีจากบริษัทประกัน
Facebook บล็อกแผนของบริษัทประกัน U.K. (Admiral) ที่อยากดูไทม์ไลน์คนขับรถใหม่ ก่อนกำหนดเบี้ย Admiral ขออนุญาตตัดสินโพสต์และไลค์ วัดความปลอดภัยในการขับขี่:
"การคุ้มครองความเป็นส่วนตัวของคนบน Facebook สำคัญมาก เรามีหลักเกณฑ์ชัดเจนป้องกันข้อมูลจาก Facebook ถูกใช้ตัดสินสิทธิ์" — โฆษก Facebook "เราเข้าใจว่า Admiral จะถามคำถามผู้สมัครเพื่อประเมินสิทธิ์แทน"
แอปนี้จะเป็นตัวแรกใน U.K. อัลกอริทึมสแกนไทม์ไลน์และบัญชี Facebook วัด: ระดับการจัดระเบียบ โครงสร้างประโยค ไวยากรณ์ การใช้รายการ ระดับ "ความมั่นใจ" ในโพสต์
ส่วนตัวผมคิดว่าแย่มาก เพราะโพสต์ขยะเยอะ แต่ Dan Mines หัวหน้าโปรเจกต์ firstcarquote ที่ Admiral เน้นว่า "โปร่งใสมาก ไม่อยากใช้ในใบเสนอราคาก็ไม่ต้องใช้ เราพยายามสร้างผลิตภัณฑ์ให้คนหนุ่มระบุตัวตนว่าเป็นคนขับปลอดภัย"
การเฝ้าระวัง (Surveillance)
บริษัทประกันมีเครื่องมือมากตรวจสอบเคลมจริง แต่ถ้าสงสัย และในเคลมที่นาน/แพง บริษัทอาจใช้การเฝ้าระวัง: รวบรวมหลักฐานต่อต้านเคลมหลอกลวง เครื่องมือสำคัญในกลยุทธ์ต่อต้านการฉ้อโกง แต่ทำให้ผู้ถูกเฝ้าระวังรู้สึกความเป็นส่วนตัวถูกละเมิด
โพสต์โซเชียลมีเดียไม่ถูกตัดออกจากการเฝ้าระวัง การอัปเดตข้อมูลดิจิทัลให้บริษัทประกันและนักสืบ "หน้าต่าง" มองเข้าไปง่ายโดยไม่แจ้งเตือน กระบวนการลดการฉ้อโกง แตทำให้ประกันเป็นผลิตภัณฑ์ที่เปลี่ยนแปลงตลอดเวลา
ผมคิดว่าไม่มากคนพร้อมสำหรับผู้ให้บริการประกันอัปเดตผลิตภัณฑ์แบบไดนามิก โซเชียลมีเดียไม่ "ใหม่" แตเติบโตต่อไป การ교육ผู้ใช้ใหม่ จะช่วยความเป็นส่วนตัว แต่ไม่ใช่แก้ปัญหาทุกอย่าง
การกระทำบนเส้นเชือก (A Careful Balancing Act)
คุ้มครองความเป็นส่วนตัวเป็นกังวลหลัก ในยุคที่อเมริกันหลายคนเห็นว่ายอมแพ้ความเป็นส่วนตัว และการแชร์ข้อมูลส่วนตัวเพิ่มขึ้นตลอดเวลา บริษัทประกันไม่ต้องมองไกลเพื่อหาข้อมูลที่ต้องการ
ความคิดเห็นส่วนตัว: ถ้าคุณหลอกลวงบริษัทประกัน ต้องคาดหวังว่าความเป็นส่วนตัวจะถูกละเมิด เพราะคุณละเมิดสัญญา—ซึ่งเป็นอาชญากรรมในระดับสหพันธ์เช่นกัน และคุณไม่ได้แค่หลอกลวงบริษัทประกัน คุณเพิ่มเบี้ยประกันให้พลเมืองซื่อสัตย์อีกด้วย
คุณขีดเส้นความเป็นส่วนตัวกับบริษัทประกันที่ไหน? ควรห้ามเข้าถึงโซเชียลมีเดีย? หรือขึ้นอยู่กับแต่ละคนที่จะควบคุมโพสต์ตัวเอง? แชร์ความคิดด้านล่างครับ!
