

การวิเคราะห์จุดคุ้มทุน NPV เป็นเครื่องมือที่ใช้กันอย่างกว้างขวางเพื่อเข้าใจกระบวนการทางธุรกิจและเป็นตัวชี้วัดสำคัญในการวางแผนการลงทุนอนาคต ในบทความนี้เราจะนำเสนอขั้นตอนง่ายๆ แบบทีละขั้นตอน เพื่อคำนวณจำนวนหน่วยผลิตที่จำเป็นสำหรับการวิเคราะห์จุดคุ้มทุน NPV ใน Excel
ภาพรวมการวิเคราะห์จุดคุ้มทุน NPV
จากการวิเคราะห์จุดคุ้มทุน NPV เราสามารถหาได้ว่าต้องขายสินค้าหรือบริการกี่หน่วยจึงจะทำให้ธุรกิจได้กำไร กล่าวอีกนัยหนึ่ง การศึกษานี้แสดงว่าต้องมียอดขายเท่าไหร่จึงจะครอบคลุมค่าใช้จ่ายในการดำเนินงาน การวิเคราะห์จุดคุ้มทุนจะกำหนดจำนวนยอดขายที่จำเป็นเพื่อครอบคลุมค่าใช้จ่ายคงที่ทั้งหมดของธุรกิจ การศึกษาฝั่งความต้องการจะช่วยให้ผู้ขายเข้าใจศักยภาพการขายได้ สมการทางคณิตศาสตร์ของจุดคุ้มทุน (หน่วย/จุด) คือ:
โดยที่,
BEQ = จำนวนหน่วยจุดคุ้มทุน (Break Even Quantity/Unit)
FC = ต้นทุนคงที่ (Fixed Cost)
P = ราคาต่อหน่วย (Price per Unit)
VC = ต้นทุนแปรผันต่อหน่วย (Variable Costs per Unit)
⏩ ข้อสมมติของการวิเคราะห์จุดคุ้มทุน
- ต้นทุนรวมสามารถแบ่งเป็นต้นทุนคงที่และต้นทุนแปรผัน ต้นทุนครึ่งแปรผันถูกละเว้น
- ฟังก์ชันรายได้และต้นทุนยังคงเป็นเชิงเส้น
- สมมติว่าราคาสินค้าจะไม่มีการเปลี่ยนแปลง
- ปริมาณการขายและปริมาณการผลิตเท่ากัน
- ในปริมาณที่พิจารณา ต้นทุนคงที่คงที่
- สมมติว่าการเพิ่มขึ้นของต้นทุนแปรผันคงที่
- สมมติว่าเทคโนโลยีไม่เปลี่ยนแปลง และประสิทธิภาพแรงงานไม่เพิ่มขึ้น
- ไม่ส่งผลต่อราคาปัจจัยการผลิต
- การเปลี่ยนแปลงราคาอินพุตถูกนับเป็นศูนย์
- ส่วนผสมผลิตภัณฑ์คงที่สำหรับธุรกิจหลายผลิตภัณฑ์
อ่านเพิ่มเติม: วิธีทำ Multi-Product Break-Even Analysis ใน Excel
ขั้นตอนการวิเคราะห์จุดคุ้มทุน NPV ใน Excel แบบทีละขั้นตอน
เราจะใช้ข้อมูลของหน่วยธุรกิจด้านล่างเพื่อทำการวิเคราะห์จุดคุ้มทุน เพื่อป้องกันปัญหาความเข้ากันได้ ใช้ Microsoft Excel 365
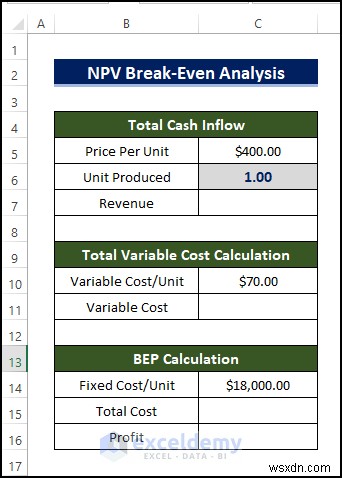
ขั้นตอนที่ 1: คำนวณ Total Cash Inflow (กระแสเงินสดเข้า)
ก่อนจะคำนวณหน่วยจุดคุ้มทุน NPV เราต้องกำหนดโครงสร้างหรือทำโครงสร้างพื้นฐานของการคำนวณผลิตภัณฑ์ให้สมบูรณ์ ก่อนอื่นต้องคำนวณกระแสเงินสดเข้าจากสินค้า
- คำนวณกระแสเงินสดเข้าสูงสุดโดยคำนวณกระแสรายได้ของสินค้า
- ต้องใส่ราคาต่อหน่วยของสินค้า
- หน่วยเริ่มต้นตั้งเป็น 1
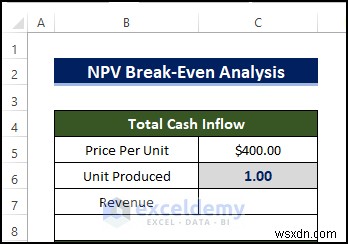
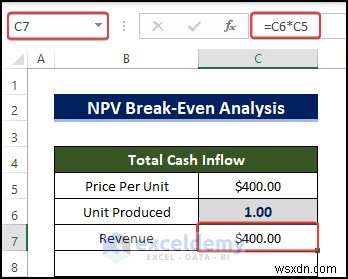
- จากนั้นหา Revenue รวมโดยคูณ Price per unit กับ Unit Produced
- เลือกเซลล์ C7 ใส่สูตร:
อ่านเพิ่มเติม: วิธีคำนวณ Break-Even Analysis ด้วยสูตรใน Excel
ขั้นตอนที่ 2: กำหนด Total Variable Cost (ต้นทุนแปรผันรวม)
หลังคำนวณกระแสเงินสดเข้าแล้ว เราจะคำนวณต้นทุนแปรผันของการผลิต
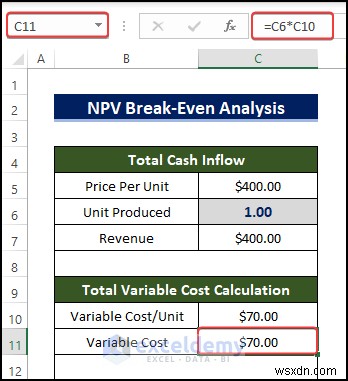
- คำนวณต้นทุนแปรผันต่อหน่วยในเซลล์ C10
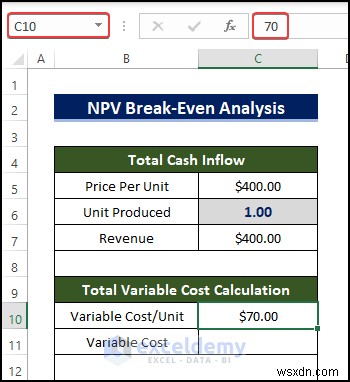
- คำนวณต้นทุนแปรผันรวม เลือกเซลล์ C11 ใส่สูตร:
- กด Enter จะเห็นต้นทุนแปรผันรวม
ขั้นตอนที่ 3: คำนวณกำไร (Profit)
เมื่อเราประมาณการรายได้และต้นทุนทั้งหมดแล้ว สามารถคำนวณกำไรได้
- ใส่ Fixed Cost รวมในเซลล์ C14
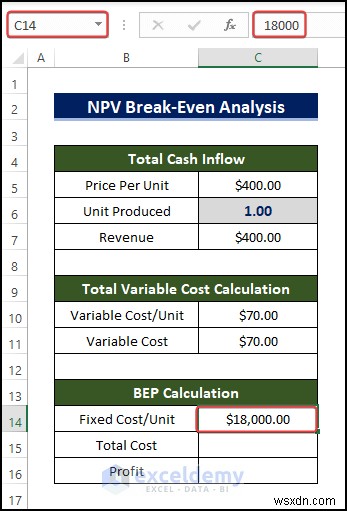
- คำนวณ Total Cost เลือกเซลล์ C15 ใส่สูตร:
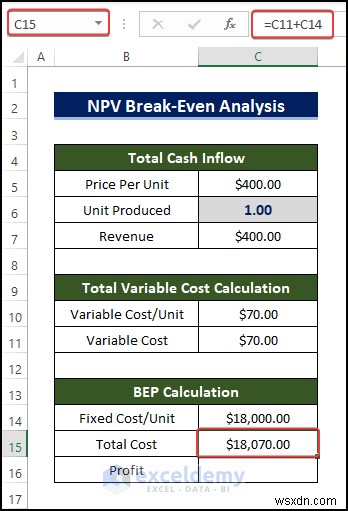
- คำนวณ Total Profit เลือกเซลล์ C16 ใส่สูตร:
- กด Enter จะได้ Total Profit
ขั้นตอนที่ 4: ใช้เครื่องมือ Goal Seek สำหรับการวิเคราะห์จุดคุ้มทุน NPV
เราคำนวณกำไรเสร็จแล้ว จึงสามารถใช้เครื่องมือ Goal Seek ประมาณค่า NPV Break Even Analysis
- เปิดเครื่องมือ Goal Seek เพื่อเพิ่มประสิทธิภาพกระแสเงินสด
- ไปที่ Data > Forecast > What If Analysis > Goal Seek
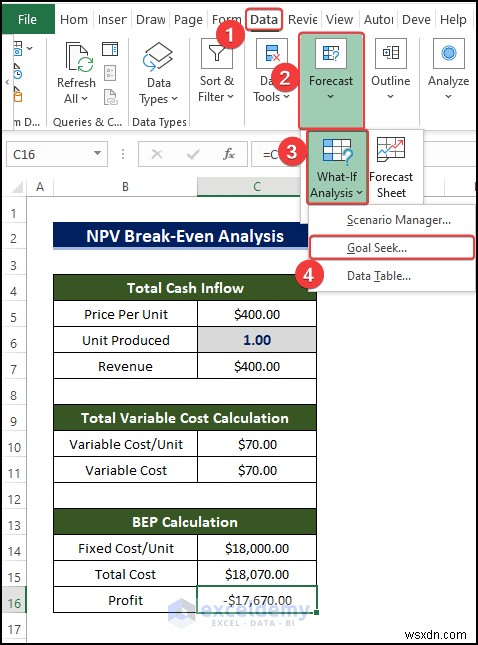
- หลังกด Goal Seek จะมีหน้าต่างอื่นเปิดขึ้น
- ในหน้าต่างนั้น เลือกเซลล์ C16 ในกล่อง Set cell
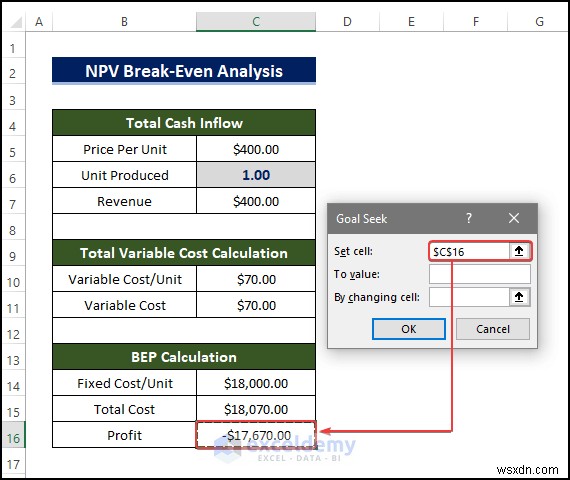
- ในกล่อง By changing cell เลือกเซลล์ C6
- ตั้งค่า 0 ในกล่อง To value
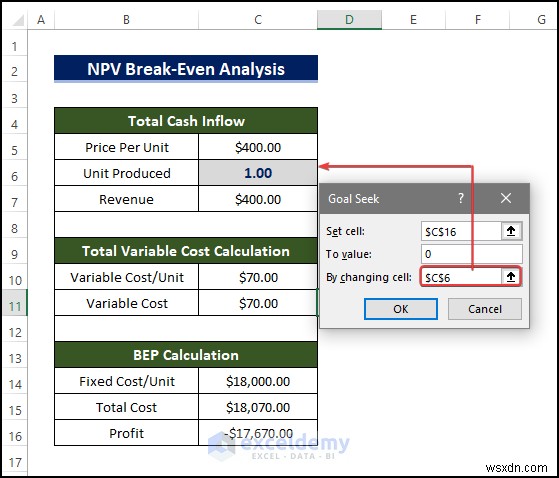
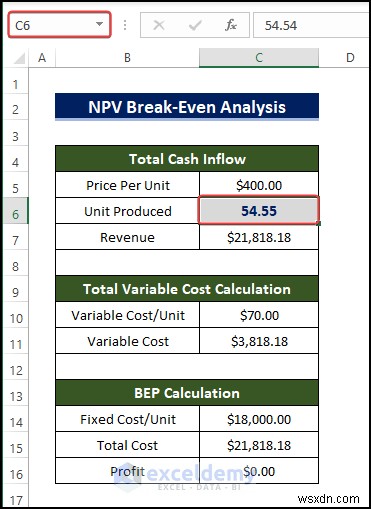
- หลังโหลดสักครู่ จะเห็นจำนวนหน่วยผลิตที่เหมาะสมแสดงในเซลล์ C6
- นี่คือวิธีที่เราคำนวณค่าหน่วยที่เหมาะสมพร้อมรักษากำไรเป็นศูนย์ กล่าวคือ เราทำการหาค่าจุดคุ้มทุนของการดำเนินงานนี้
อ่านเพิ่มเติม: วิธีทำ Break-Even Analysis ด้วย Goal Seek ใน Excel
ขั้นตอนที่ 5: ประเมินผลลัพธ์จุดคุ้มทุนใน Excel
แน่นอนเราได้ผลลัพธ์บ้าง แต่ผลลัพธ์อาจไม่ได้อยู่ในรูปแบบที่ต้องการ จึงต้องเข้าใจและปรับแก้ให้เหมาะสม เช่น
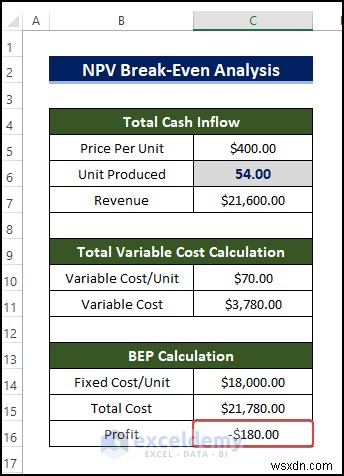
- ผลลัพธ์ตอนนี้เป็นเศษส่วน ต้องปรับค่าให้เหมาะสม
- หากใส่ Unit Produced เป็น 0 ค่าจะเป็นบวก 150 หมายถึงกำไร 150
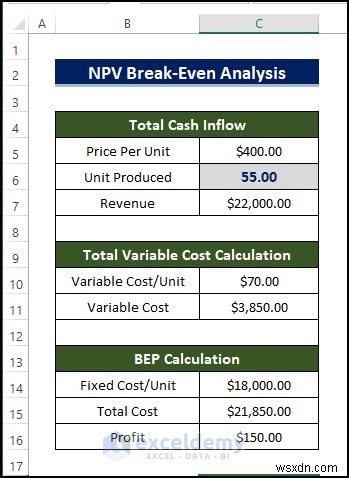
- แต่หากใส่จำนวนเต็ม 53 ในเซลล์ว่าง จะเห็นค่ากำไรเป็นลบ
- ดังนั้นต้องเลือกค่ากำไรเป็นบวก มิฉะนั้น Net Present Value จะไม่ใช่บวก หมายถึงการดำเนินธุรกิจจะไม่ประสบความสำเร็จ
- ดังนั้น ค่าหน่วยผลิตที่เหมาะสมสุดท้ายคือ 55
อ่านเพิ่มเติม: Mortgage Break-Even Analysis ใน Excel
ข้อดีและข้อเสียของการวิเคราะห์จุดคุ้มทุน
การวิเคราะห์จุดคุ้มทุนมีข้อดีและข้อควรระวังที่นักลงทุนทุกคนต้องเข้าใจและจำไว้
⏩ ข้อดี
- คำนวณกำไรและขาดทุนในระดับการผลิตและยอดขายต่างๆ
- กำหนดผลกระทบของการปรับราคาต่อยอดขาย
- วิเคราะห์ความสัมพันธ์ระหว่างต้นทุนแปรผันและต้นทุนคงที่
- กำหนดว่าการปรับต้นทุนและประสิทธิภาพอาจส่งผลต่อกำไรอย่างไร
⏩ ข้อเสีย
- ภายในการคำนวณจุดคุ้มทุน เรารักษาสถานะต่อเนื่อง ฟังก์ชันต้นทุนเป็นเชิงเส้นและราคาขายคงที่ ซึ่งในความเป็นจริงไม่ใช่เช่นนั้น
- ที่จุดคุ้มทุน เราใช้ฟังก์ชันอดีตเพื่อพยากรณ์อนาคต เพราะเรารักษาฟังก์ชันคงที่ นั่นเป็นเรื่องผิด
- แนวคิดว่าความสัมพันธ์ต้นทุน-รายได้-ผลผลิตเป็นเชิงเส้น ถูกต้องเฉพาะช่วงผลผลิตแคบๆ ไม่ใช่เครื่องมือที่มีประโยชน์ในระยะยาว
- กำไรเป็นผลของผลผลิตและตัวแปรอื่นๆ ที่ไม่นับในการวิเคราะห์นี้ เช่น ความก้าวหน้าทางเทคโนโลยีและเทคนิคการจัดการ
อ่านเพิ่มเติม: วิธีคำนวณ Break-Even Sales ด้วยสูตรใน Excel
ดาวน์โหลดสมุดงานฝึกปฏิบัติ
สรุป
สรุปคือ ปัญหาว่าจะทำ NPV break-even analysis ใน Excel ได้อย่างไร ได้รับการสาธิตในขั้นตอนทีละขั้นตอน สำหรับปัญหานี้มีสมุดงานให้ดาวน์โหลดเพื่อฝึกปฏิบัติ สามารถถามคำถามหรือให้ข้อเสนอแนะผ่านช่องความคิดเห็นได้
<< กลับไป Break Even Analysis Excel | Excel For Finance | Learn Excel
รับแบบฝึกหัด Excel ขั้นสูงพร้อมเฉลยฟรี!
