

การวิเคราะห์จุดคุ้มทุนเป็นเครื่องมือที่มีประสิทธิภาพมากที่สุดในการรู้ว่าสถาบันหรือบุคคลครอบคลุมค่าใช้จ่ายหรือสินเชื่อครบแล้ว เมื่อพูดถึงสินเชื่อบ้าน (Mortgage) การวิเคราะห์จุดคุ้มทุนจะคำนวณจำนวนเดือนที่บุคคลจะสามารถชำระหนี้ได้ ในบทความนี้จะแสดงทุกขั้นตอนในการทำการวิเคราะห์จุดคุ้มทุนสินเชื่อบ้านใน Excel
การวิเคราะห์จุดคุ้มทุนสินเชื่อบ้าน (Mortgage Break-Even Analysis) คืออะไร?
การวิเคราะห์จุดคุ้มทุนสินเชื่อบ้านเป็นการวิเคราะห์เงื่อนไขการผ่อนชำระเดิม (original amortization) และเงื่อนไขการรีไฟแนนซ์ (refinance amortization) ทั้งสองเงื่อนไขถูกวิเคราะห์ดีๆ และคำนวณช่วงเวลาจุดคุ้มทุน เพื่อตัดสินใจว่าการรีไฟแนนซ์จะเป็นที่ดีกว่าสำหรับผู้กู้ยืมหรือไม่ เพื่อเข้าใจการวิเคราะห์นี้ ต้องรู้คำศัพท์ต่อไปนี้ให้ดี
สินเชื่อบ้าน (Mortgage): เป็นประเภทของสินเชื่อที่กู้มาซื้ออสังหาริมทรัพย์ เช่น บ้าน หรือที่ดิน ข้อตกลงนี้ระหว่างผู้ให้กู้ (lender) และผู้กู้ (borrower) ผู้ให้กู้ให้เงินจำนวนมากเป็นสินเชื่อเพื่อรับดอกเบี้ยเพิ่มตลอดระยะเวลาชำระ หากผู้กู้ชำระไม่ทัน ผู้ให้กู้มีสิทธิ์ยึดทรัพย์สิน
รีไฟแนนซ์สินเชื่อบ้าน (Refinance Mortgage): เป็นข้อตกลงสินเชื่อบ้านใหม่ที่ทำระหว่างการผ่อนชำระเดิม ผู้กู้ทำเพื่อประหยัดดอกเบี้ยเงินเพิ่ม เงื่อนไขเงินต้นและอัตราดอกเบี้ยจะเปลี่ยน แต่ผู้กู้ต้องจ่ายค่าธรรมเนียมเพิ่มเพื่อรีไฟแนนซ์
จุดคุ้มทุน (Break-Even Point): จุดที่ต้นทุนการรีไฟแนนซ์ถูกชดเชยโดยเงินที่ประหยัดจากดอกเบี้ย
ตัวอย่างจริงของการวิเคราะห์จุดคุ้มทุนสินเชื่อบ้าน
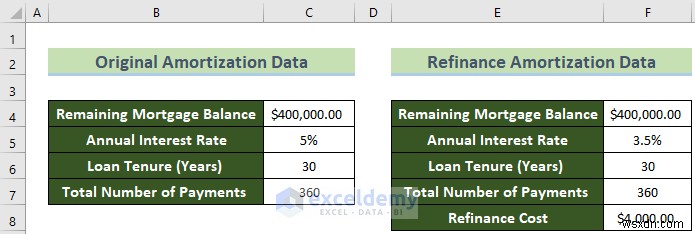
สมมติ บุคคลกู้ $400,000 อัตราดอกเบี้ย 5% ซื้อทรัพย์สิน ระยะชำระ 30 ปี จ่ายรายเดือน ต้องจ่าย $2,147 ต่อเดือน
ตอนนี้ เขาอยากเปลี่ยนไปข้อตกลงใหม่ อัตราดอกเบี้ย 3.5% แต่ต้องจ่ายค่าธรรมเนียมรีไฟแนนซ์ $4,000 เพิ่ม ที่อัตรานี้ ต้องจ่าย $1,796 ต่อเดือน นี่คือ Refinance Mortgage
หากเปลี่ยนข้อตกลงใหม่ จะประหยัด $351 ต่อเดือน เพื่อจ่ายค่าธรรมเนียม $4,000 จะต้องใช้เวลาประมาณ 12 เดือน ดังนั้น 12 เดือนนี้คือช่วงเวลาจุดคุ้มทุนสำหรับผู้กู้ในกรณีนี้
วิธีทำการวิเคราะห์จุดคุ้มทุนสินเชื่อบ้านใน Excel: ขั้นตอนง่ายๆ
สมมติ มีข้อมูล Original Amortization ในเซลล์ C4:C7 และ Refinance Amortization ใน F4:F8 ของแผ่น Dataset ต้องทำการวิเคราะห์จุดคุ้มทุนสำหรับสถานการณ์นี้ ทำตามขั้นตอน
📌 ขั้นตอนที่ 1: คำนวณค่าผ่อนชำระต่องวด (Payment per Installment)
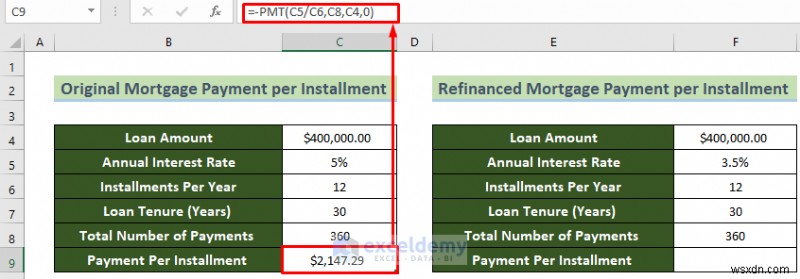
ก่อนอื่น ต้องคำนวณค่าผ่อนต่องวดเพื่อทำ Mortgage Break-Even Analysis ใช้ PMT function
- คลิก เซลล์ C9 ของแผ่น Payment per Installment ใส่สูตรคำนวณค่าผ่อนสำหรับเงื่อนไขเดิม
- กด Enter
- คลิก เซลล์ F9 แผ่นเดียวกัน ใส่สูตรคำนวณค่าผ่อนรีไฟแนนซ์
- กด Enter
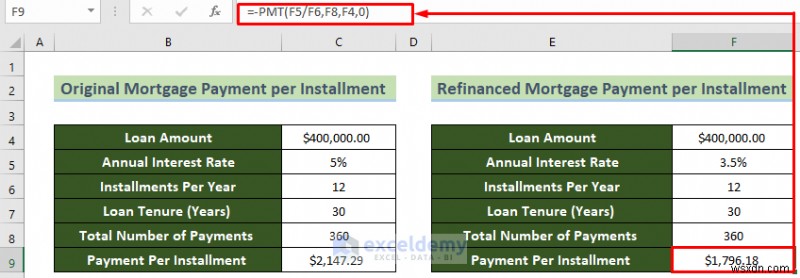
ดังนั้น การคำนวณค่าผ่อนต่องวดของทั้งสองเงื่อนไขเสร็จสิ้น
หมายเหตุ:
ในสูตรใช้เครื่องหมายลบ เพราะเป็นการชำระหนี้ถือเป็นกระแสเงินสดออก ผลลัพธ์จะเป็นลบโดยค่าเริ่มต้น ใช้เครื่องหมายลบหน้าสูตรเพื่อกำจัดเครื่องหมายลบ
📌 ขั้นตอนที่ 2: คำนวณช่วงเวลาจุดคุ้มทุน (Break-Even Period)
หลังได้ค่าผ่อนแล้ว ต้องคำนวณช่วงเวลาจุดคุ้มทุน
- คลิก เซลล์ C4 ของแผ่น Break-Even Period ใส่สูตร:
='Payment per Installment'!C9
- กด Enter
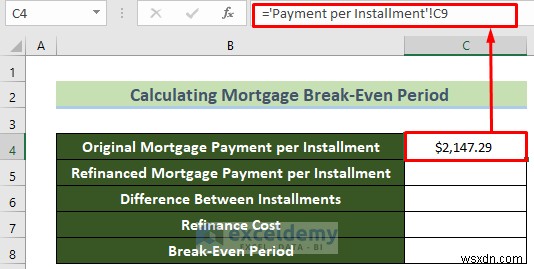
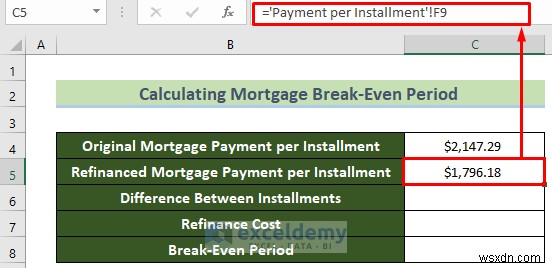
- คลิก เซลล์ C5 ใช้สูตร:
='Payment per Installment'!F9
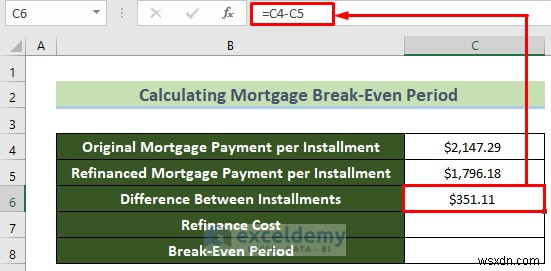
- คลิก เซลล์ C6 ใส่สูตรคำนวณความต่างระหว่างสองงวด:
- กด Enter
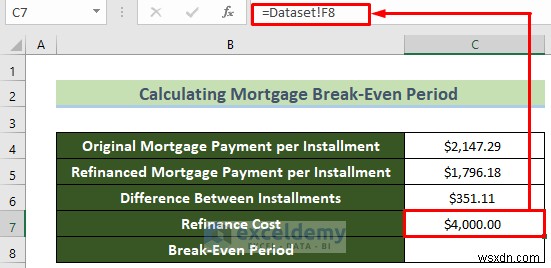
- คลิก เซลล์ C7 ใช้สูตรดึงค่าใช้จ่ายรีไฟแนนซ์:
- สุดท้าย คลิก เซลล์ C8 ใส่สูตรคำนวณช่วงเวลาจุดคุ้มทุน:
- กด Enter
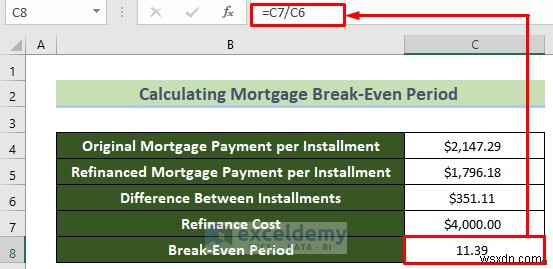
ดังนั้น คุณจะทำ Mortgage Break-Even Analysis สำเร็จและได้ผลลัพธ์ที่ต้องการ
หมายเหตุ:
เนื่องจากงวดชำระเป็นรายเดือน ช่วงเวลาจุดคุ้มทุนจะเป็นหน่วยเดือน
ดาวน์โหลดสมุดงานฝึกปฏิบัติ
ดาวน์โหลดสมุดงานฝึกปฏิบัติฟรีที่นี่!
สรุป
บทความนี้แสดงทุกขั้นตอนในการทำ Mortgage Break-Even Analysis ใน Excel สามารถดาวน์โหลดสมุดงานฟรีมาฝึกได้ หวังว่าบทความนี้จะมีประโยชน์ หากมีคำถามหรือข้อเสนอแนะ ความคิดเห็นได้เลย
บทความเกี่ยวข้อง
- วิธีทำ Multi-Product Break-Even Analysis ใน Excel
- วิธีทำ Break-Even Analysis ด้วย Goal Seek ใน Excel
- วิธีทำ NPV Break-Even Analysis ใน Excel
- วิธีสร้าง Break-Even Chart ใน Excel
<< กลับไป Break Even Analysis Excel | Excel For Finance | Learn Excel
รับแบบฝึกหัด Excel ขั้นสูงพร้อมเฉลยฟรี!
